Cifras de mercado al cierre del 1 de octubre de 2026
Noticias destacadas
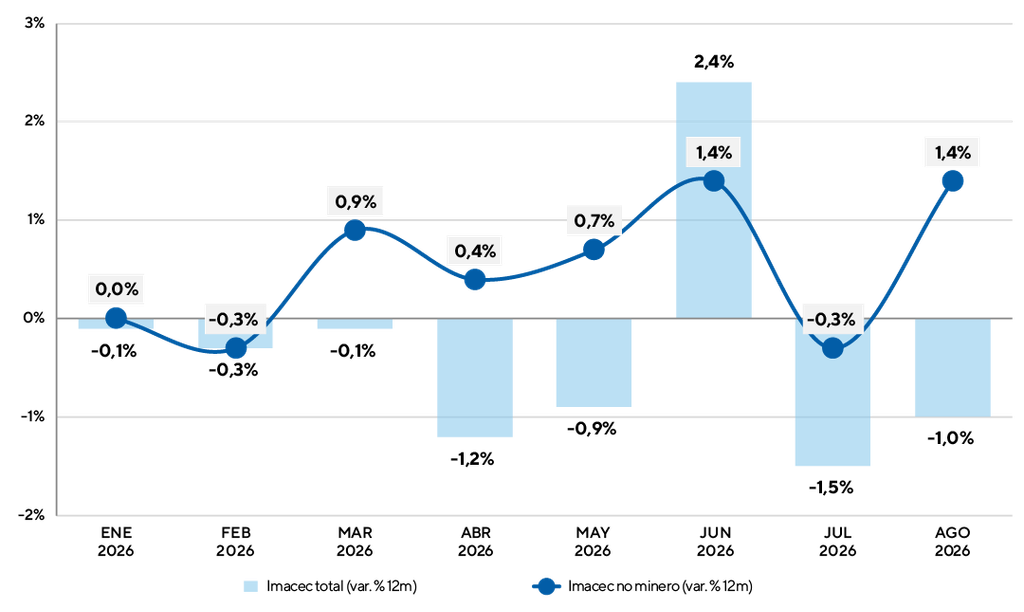
- La minería hundió la actividad aunque el cobre siguió en máximos. El Imacec de agosto, conocido el 1 de octubre, cayó 1,0% en doce meses arrastrado por una contracción de 17,4% en minería por menores leyes de mineral, mantenciones y clima adverso. El Imacec no minero, en cambio, creció 1,4%, su mejor registro desde junio.
- El Banco Central recortó con fuerza su proyección de crecimiento. El IPoM del 9 de septiembre llevó el rango para 2026 desde 1,0% y 1,75% hasta 0,25% y 0,75%. La inversión pasa a caer 0,3% este año y el consumo privado crece 1,7%.
- La TPM quedó en 4,5% por unanimidad. El Consejo la mantuvo el 8 de septiembre y reiteró que decidirá reunión a reunión. Ni la Encuesta de Expectativas ni la de Operadores Financieros ven recortes dentro de los próximos doce meses.
- La inflación volvió a subir. El IPC de agosto avanzó 0,6% mensual, el doble de lo que esperaba el mercado, y la variación anual pasó de 3,5% a 4,1%. Alimentos y transporte aportaron juntos 0,52 puntos porcentuales, más de la mitad del alza.
- El empleo se deterioró. La desocupación llegó a 9,6% en el trimestre móvil de junio a agosto, un punto sobre el año anterior y el nivel más alto en más de cinco años. No es solo que falte creación de empleo, hay destrucción neta, con ocupados cayendo 0,9%.
- La Reserva Federal subió la tasa por primera vez desde 2023. El 16 de septiembre llevó el rango objetivo a 3,75% y 4,00% por votación unánime, empujando las tasas largas globales y, con ellas, toda la curva chilena.
- El peso se depreció con fuerza y la bolsa pagó la cuenta. El dólar observado pasó de 929 a 970 pesos en el mes. El IPSA cayó 3,1% en pesos y 7,2% medido en dólares, su peor mes desde febrero.
- El Presupuesto 2027 ingresó con un gasto que crece 1,5%. La expansión la financia un precio de referencia del cobre de 5,37 dólares la libra, 22,6% sobre el parámetro anterior. Fitch el 18 de septiembre y S&P el 25 ratificaron la calificación de Chile con perspectiva estable.
Economía
Durante todo 2026 el diagnóstico fue el mismo. Chile tenía un sector externo que batía récords conviviendo con una demanda interna que no arrancaba. Los datos de agosto dieron vuelta esa historia. El Imacec cayó 1,0% en doce meses, pero el componente no minero creció 1,4%, su mejor registro desde junio. Lo que se desplomó fue la minería, con una caída de 17,4% anual explicada por menores leyes de mineral, mantenciones y condiciones climáticas adversas. La producción industrial del mismo mes confirmó el cuadro, con el índice minero cayendo 11,7% y el de minería metálica 16,9%.
El matiz importa para la política. Un shock de oferta minera no se corrige con tasa de interés y tampoco genera presión inflacionaria interna. Pero sí deteriora el PIB del año, los ingresos fiscales y la cuenta corriente, y lo hace con un cobre que sigue cerca de máximos históricos. Dicho de otro modo, Chile está dejando sobre la mesa el mejor precio del metal en su historia por un problema de volumen.
El Banco Central ya había incorporado parte del golpe. El IPoM del 9 de septiembre recortó el rango de crecimiento 2026 desde 1,0% y 1,75% hasta 0,25% y 0,75%, con la formación bruta de capital fijo cayendo 0,3% y el consumo privado creciendo 1,7%. Para 2027 mantuvo el rango de 2% a 3% y subió 2028 a 2,25% y 3,25%, apoyado en el impulso de inversión que atribuye a la Ley de Reconstrucción. Tras el dato de agosto el mercado se corrió todavía más abajo. El Consensus Forecast del 24 de septiembre, que reúne a veinticuatro departamentos de estudios, ya ubicaba el crecimiento 2026 en 0,8%, y conocido el Imacec varias casas pasaron directamente a terreno negativo. Gemines proyecta una contracción de entre 0,2% y 0,3% para el año, Fintual una de 0,7%, y Euroamerica y Credicorp Capital ven el año cerrando en cero.
Conviene ser preciso con las cuentas nacionales. El PIB del segundo trimestre, publicado el 18 de agosto, cayó 0,2% interanual y quedó sin variación en la serie desestacionalizada frente al primer trimestre, que a su vez fue revisado desde una caída de 0,5% a una de 0,3%. Bajo el criterio interanual eso configura dos trimestres consecutivos en rojo. Bajo el criterio desestacionalizado, que es el estándar internacional, no hay recesión técnica porque el segundo trimestre no cayó. El Banco Central no la declaró y el término conviene usarlo con esa salvedad explícita.
La inflación, por su parte, volvió a complicarse. El IPC de agosto subió 0,6% mensual, el doble de la expectativa de mercado, y llevó la variación anual de 3,5% a 4,1%. Alimentos y bebidas no alcohólicas aportó 0,317 puntos porcentuales y transporte 0,201, entre los dos más de la mitad del alza. Nueve de las trece divisiones de la canasta incidieron al alza. El componente subyacente quedó en 3,3% anual, todavía cerca de la meta, de modo que el repunte sigue explicándose por elementos volátiles y por el traspaso del precio de los combustibles.
El dato más duro del mes fue el laboral. La desocupación llegó a 9,6% en el trimestre móvil de junio a agosto, un punto porcentual sobre el año anterior y el nivel más alto en más de cinco años, con cerca de 990 mil desocupados. Los ocupados cayeron 0,9% anual, con manufactura retrocediendo 7,6% e información y comunicaciones 16,8%. Es destrucción neta de empleo, no solo falta de creación. Con esa foto encima, el gobierno anunció el 28 de septiembre el plan Chile Despega, por 1,3 billones de pesos, con subsidios a la contratación, aceleración de obras públicas y capitalización de Fogape, y una meta declarada de más de cien mil empleos.
Qué está leyendo el mercado
La traducción a expectativas fue inmediata. La Encuesta de Expectativas Económicas de septiembre dejó el crecimiento de 2026 en 0,7%, la inflación de diciembre en 4,4% y la TPM en 4,5% hasta fin de año, con el primer recorte recién hacia comienzos de 2028. La Encuesta de Operadores Financieros publicada el 25 de septiembre fue un paso más allá y subió la inflación esperada a veinticuatro meses desde 3,00% hasta 3,10%, por sobre la meta. El desvío es pequeño y no debe sobreinterpretarse, pero es la primera vez en el año que ese horizonte deja de estar anclado en 3%, y ocurre apenas dos semanas después de que el propio comunicado del Banco Central destacara que seguía en ese nivel.
Gráfico nro. 1. La minería arrastra al agregado mientras el resto de la economía crece
Comercio exterior y cobre
Agosto cerró con exportaciones por 9.499 millones de dólares, 21,6% más que un año atrás, importaciones por 7.811 millones, 12,5% más, y un saldo positivo de 1.688 millones, 8,8% sobre agosto de 2025. El titular sigue siendo bueno. El detalle tiene una señal que vale más.
Las exportaciones mineras crecieron 9,5%, pero las de cobre cayeron 3,2% en doce meses. Eso ocurrió con el metal operando cerca de su máximo histórico. El cobre marcó un récord nominal de 6,727 dólares la libra en COMEX el 26 de agosto, promedió 6,09 dólares en el tercer trimestre, un 40,6% sobre el mismo período de 2025, y cerró septiembre en torno a 6,57. Cuando el precio sube 40% y el valor exportado del producto cae, el problema no está en el mercado, está en la mina.
Cochilco lo había anticipado en su informe del 21 de agosto, con la producción chilena cayendo 2,6% este año hasta 5,27 millones de toneladas y recuperándose 5,2% en 2027. El riesgo que varios analistas incorporaron para el cuarto trimestre es laboral, con una eventual huelga en Escondida sobre la mesa.
Del lado de las importaciones el frente que se abre es energético. El Brent cerró septiembre en torno a los 103 dólares el barril, con un alza mensual de 14,4%, después de que Estados Unidos rechazara el plan iraní de siete puntos para reabrir el estrecho de Ormuz. El estrecho sigue efectivamente cerrado o severamente restringido y no hay negociaciones formales en curso. El dato de comercio exterior de septiembre, que se publica el 7 de octubre, es el primero que recogerá esa factura completa.
En el frente arancelario no hubo desenlace. El arancel de 12,5% que Estados Unidos aplica a las importaciones chilenas desde el 24 de julio seguía vigente al cierre de septiembre. Hubo dos rondas de negociación en Santiago el 25 y el 26 de agosto que terminaron sin acuerdo, y las conversaciones continuaron de forma remota enfocadas en ampliar la lista de productos exentos. El cobre refinado y el litio siguen fuera del gravamen, que golpea sobre todo a salmón, fruta fresca, vino y madera.
Revista de mercado
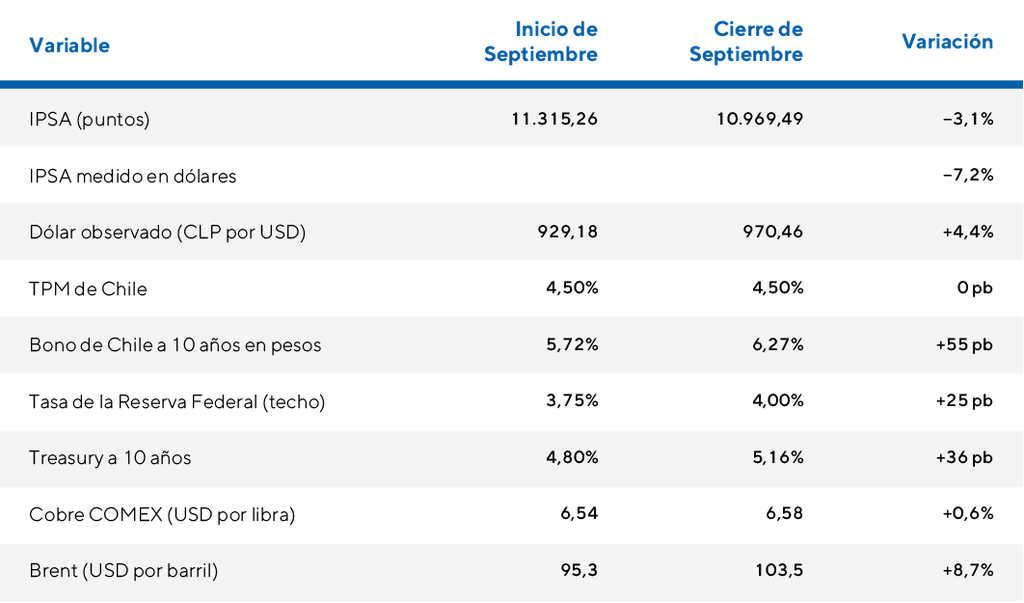
Septiembre fue el peor mes del año para la renta variable chilena. El IPSA cerró el 30 de septiembre en 10.969,49 puntos, una caída de 3,1% en el mes que se profundiza a 7,2% medida en dólares. En lo que va de 2026 el índice acumula un alza de 4,7% en pesos que se convierte en una caída de 1,8% en moneda dura. El punto de partida no era malo. El 31 de agosto el IPSA estaba en 11.315,26 puntos y durante el mes llegó a operar sobre los 11.500.
El origen del golpe no fue local. La Reserva Federal subió su tasa 25 puntos base el 16 de septiembre, hasta un rango de 3,75% y 4,00%, por votación unánime de doce a cero, siendo su primer aumento desde 2023. El comunicado fue explícito, la inflación sigue elevada y la decisión busca un retorno más oportuno a la meta del 2%. Las tasas largas globales reaccionaron de inmediato. El bono del Tesoro de Estados Unidos a diez años pasó de 4,80% a comienzos de septiembre hasta 5,16% al cierre del período, con máximos sobre 5,25% hacia fin de mes. Con tasas libres de riesgo en esos niveles, el flujo salió de la renta variable emergente y Chile, con una bolsa concentrada en actividades ligadas a la demanda interna, recibió el golpe amplificado.
La sesión del 30 de septiembre resume el mes. Los peores retornos fueron para Parque Arauco, con una caída de 3,4%, Cenco Malls con 3,3%, SQM B con 2,5% y Latam con 2,1%. Es decir, retail inmobiliario y nombres de alto beta, exactamente lo que se castiga cuando sube la tasa de descuento.
Gráfico nro. 2. Desempeño de acciones chilenas frente a la región y el mundo
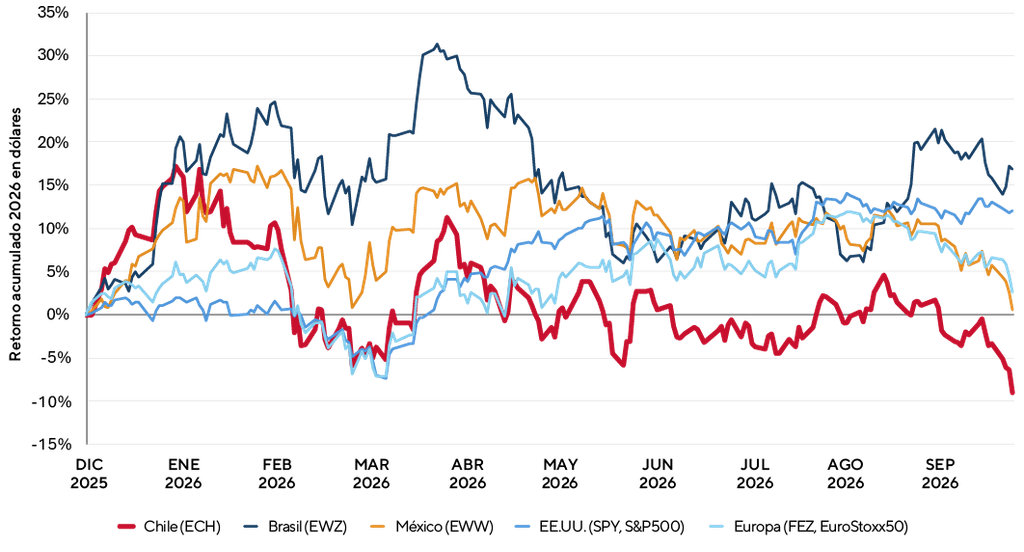
Medido en dólares el rezago se volvió categórico. El ETF de Chile entró a septiembre prácticamente plano en el año, con un alza de 0,2%, y lo terminó con una caída acumulada de 6,4%. Brasil, en el mismo mes, subió 3,4% y acumula 17,3% en el año. México cayó 7,3% en septiembre pero todavía conserva 2,5% en 2026, Estados Unidos retrocedió 0,6% y mantiene 11,8%, y Europa cayó 5,0% y conserva 4,5%. La brecha entre el 6,4% negativo del ETF y el 1,8% negativo del IPSA en dólares responde a los dividendos, que el precio del ETF no reinvierte, y a diferencias de composición entre el MSCI Chile y el IPSA. La conclusión cualitativa no cambia. Chile es el único mercado de la muestra que cierra el tercer trimestre en rojo pese a tener el activo subyacente, el cobre, en máximos históricos.
Renta fija, tipo de cambio y riesgo soberano
El desplazamiento de la curva en pesos fue el movimiento más relevante del mes. El bono a diez años pasó de 5,72% a comienzos de septiembre hasta 6,27% al cierre del período, 55 puntos base de alza. Es más que los 36 puntos base que subió el Treasury a diez años en la misma ventana, de modo que el diferencial se amplió en lugar de comprimirse. Cuando la curva local sube más que la externa sin un deterioro de crédito de por medio, lo que se está repreciando es la inflación esperada, la prima por plazo, o ambas.
Los datos apuntan a lo primero. Al cierre del período la curva nominal quedó en 5,29% a dos años, 5,93% a cinco y 6,25% a diez, mientras la curva en UF marcaba 2,49% a cinco años, 2,82% a diez y 2,70% a veinte. La compensación inflacionaria implícita que se desprende de ahí es de 3,44% a cinco años y 3,43% a diez, contra 3,06% y 3,09% a mediados de agosto. Son del orden de 35 puntos base de ampliación en mes y medio, y deja el breakeven más de cuarenta puntos sobre la meta. Corresponde una advertencia metodológica. La serie de agosto correspondía a bonos de Tesorería y la de septiembre a bonos del Banco Central, dos curvas muy correlacionadas pero no idénticas, de manera que la magnitud exacta del movimiento conviene tomarla como orden de magnitud y no como medida fina. La dirección, en cambio, es la misma que muestra la Encuesta de Operadores Financieros.
El peso acompañó. El dólar observado pasó de 929,18 pesos el 31 de agosto a 970,46 el 30 de septiembre, un alza de 4,4%. En el mercado spot el avance del mes fue de 39,65 pesos, el mayor de un mes desde marzo, y el 1 de octubre, conocido el Imacec, la paridad saltó otros trece pesos hasta cerca de 985. La apreciación que el peso había logrado en julio y agosto de la mano del cobre quedó íntegramente revertida.
El crédito soberano, en contraste, no mostró tensión. Fitch mantuvo el 18 de septiembre su calificación en la categoría A con perspectiva estable, aunque recortó el crecimiento 2026 desde 1,6% hasta 0,7% y proyectó la deuda bruta en 42,8% del PIB, estabilizándose cerca de 43% frente a una mediana de 59% entre los pares de su categoría. S&P reafirmó el 25 de septiembre la nota A en moneda extranjera y A+ en moneda local con perspectiva estable, destacó la aprobación de la Ley de Reconstrucción y advirtió que la consolidación fiscal tomará más tiempo del esperado.
Esa advertencia conecta con el hecho fiscal del mes. El Presupuesto 2027 ingresó al Congreso el 30 de septiembre con un gasto que crece 1,5% respecto de la ejecución proyectada de 2026, por encima del rango de 0% a 1% que el mercado había anticipado. Lo que financia esa expansión es el nuevo parámetro estructural del cobre, fijado por el comité de expertos el 4 de septiembre en 5,37 dólares la libra en moneda de 2027, un 22,6% por sobre los 4,38 dólares del Presupuesto 2026, lo que aporta del orden de 2.000 millones de dólares de ingresos estructurales adicionales. El PIB no minero tendencial de 2027 quedó en 2,6%. El Consejo Fiscal Autónomo ya había advertido el 17 de agosto, al pronunciarse sobre el Informe de Finanzas Públicas del segundo trimestre, contra comprometer gasto permanente con ingresos mineros de persistencia incierta. Con la minería cayendo 17,4% en agosto, esa advertencia pasó de ser teórica a ser concreta en cuestión de semanas.
Tabla nro. 1. Desempeño de variables clave en el mercado
Los 4 frentes por mirar en octubre
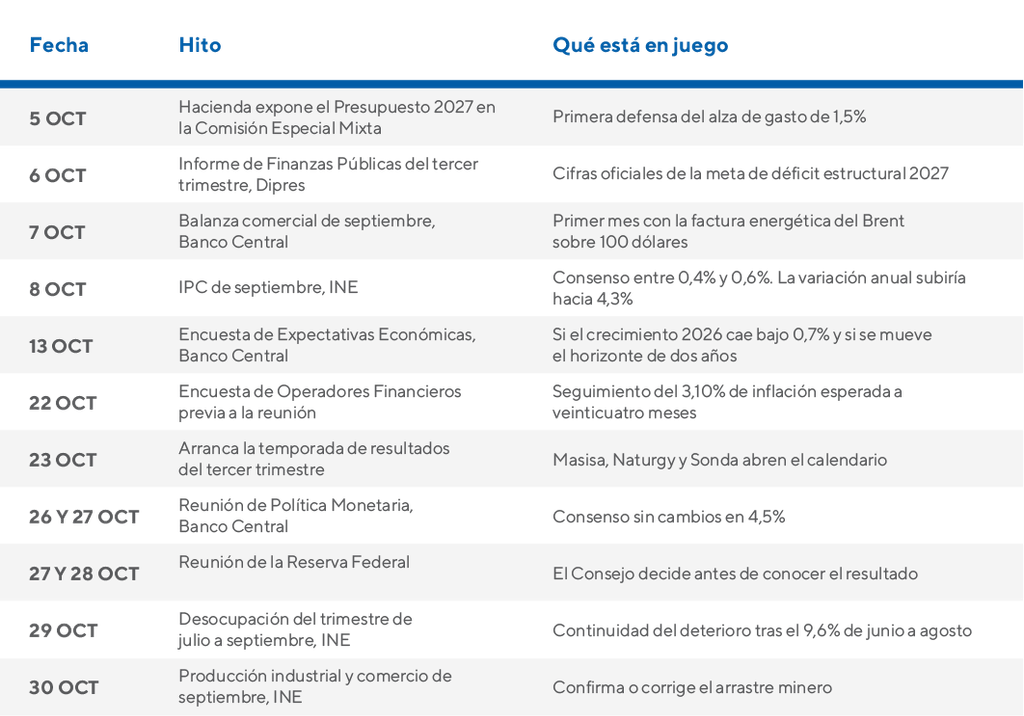
El primero es la inflación. El IPC de septiembre se publica el 8 de octubre y el consenso lo ubica entre 0,4% y 0,6%, con la mediana en 0,5%. En ese rango la variación anual subiría desde 4,1% hasta cerca de 4,3%. Para octubre las proyecciones se mueven entre 0,3% y 0,5%. La Encuesta de Operadores Financieros del 25 de septiembre proyecta 0,5% y 0,4%. El Consensus Forecast tiene el cierre de 2026 en 4,3%.
El segundo es la tasa. El Banco Central se reúne el 26 y el 27 de octubre y ni la Encuesta de Expectativas ni la de Operadores Financieros anticipan movimiento. El detalle de calendario que vale la pena mirar es que el Comité Federal de Mercado Abierto sesiona el 27 y el 28, un día después, de modo que el Consejo decidirá sin conocer la resolución de la Fed. Las probabilidades implícitas de una nueva alza en Estados Unidos en octubre estaban repartidas al cierre de septiembre, con parte del mercado situando el siguiente movimiento recién en diciembre.
El tercero es el frente fiscal, y es el que más puede mover la curva. El ministro de Hacienda expone el Presupuesto 2027 el 5 de octubre, el Informe de Finanzas Públicas del tercer trimestre se presenta el 6, las subcomisiones revisan partidas hasta el 23 y el plazo de indicaciones vence el 28. Es la primera prueba concreta del compromiso de consolidación que ambas clasificadoras pusieron bajo observación, y ocurre con un gasto que crece 1,5% apoyado en un parámetro de cobre 22,6% más alto mientras la producción física cae.
El cuarto es regulatorio. Al 30 de septiembre la Ley de Reconstrucción todavía no estaba promulgada ni publicada en el Diario Oficial. El plazo del Tribunal Constitucional para completar el control de constitucionalidad vence el 9 de octubre, con posibilidad de extensión. De esa fecha dependen la ventana de repatriación de capitales, la exención de IVA a la vivienda y el calendario de la rebaja del impuesto corporativo, que son los componentes con los que el IPoM justificó la recuperación de inversión proyectada para 2027 y 2028.
En cuanto a niveles, las proyecciones de tipo de cambio publicadas hacia fin de septiembre quedaron rápidamente tensionadas por el movimiento. Greyhound Trading veía un rango de 900 a 980 pesos para octubre y XTB uno de 960 a 980 si la volatilidad externa modera. Capitaria identificó la resistencia técnica en 975 y señaló que un quiebre apuntaría a la zona de 990 a 1.000. El 1 de octubre la paridad ya operaba cerca de 985. El riesgo que más se repite en los informes para el cuarto trimestre es que 2026 cierre con crecimiento negativo, y el gatillo concreto que varios mencionan es una eventual huelga en Escondida sobre una base minera ya deprimida.
Una advertencia de calendario que conviene tener presente. El Imacec de septiembre no se publica en octubre. Corresponde al 2 de noviembre, de modo que durante todo el mes la lectura de actividad disponible seguirá siendo la de agosto.