Cifras de mercado al cierre del 3 de noviembre de 2026
Noticias destacadas
- El Banco Central mantuvo la tasa y cambió el tono. El 27 de octubre dejó la TPM en 4,5% por unanimidad, pero advirtió en el comunicado que los riesgos inflacionarios aumentaron de forma considerable. El mercado dejó de discutir cuándo empieza el ciclo de recortes y pasó a evaluar si hay alza en diciembre.
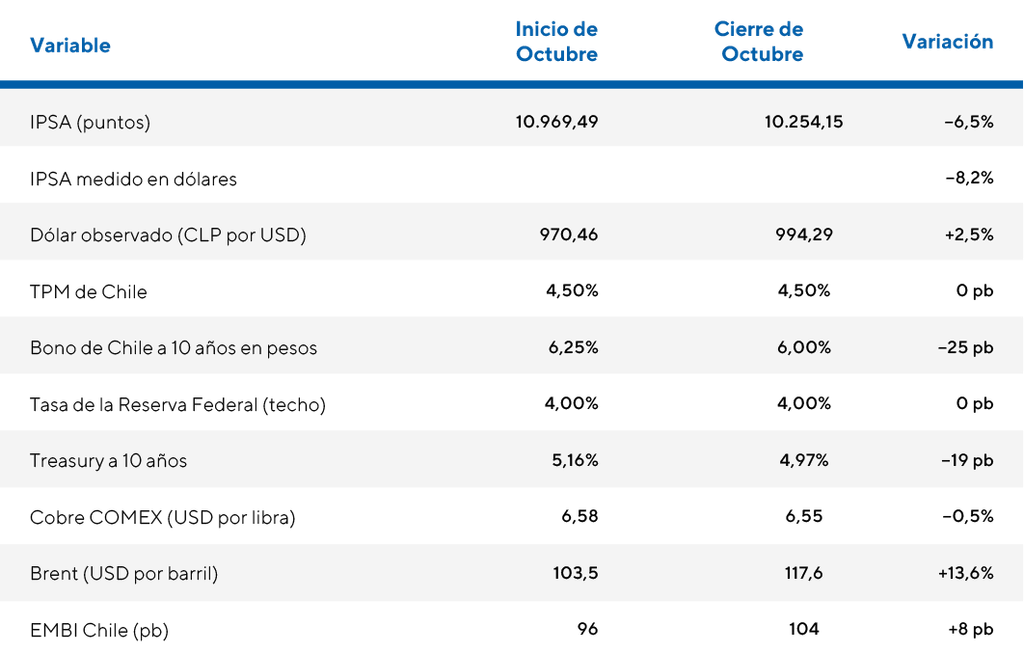
- El petróleo subió cerca de 25% desde el cierre estadístico del IPoM de septiembre. Es la cifra que consigna el propio Banco Central. El Brent llegó a operar sobre 117 dólares el 30 de octubre, máximos desde fines de abril, con el estrecho de Ormuz en su peor mes de ataques desde que empezó el conflicto.
- La desocupación llegó a 9,8%. El trimestre de julio a septiembre sumó 1,3 puntos porcentuales en doce meses. Los ocupados cayeron 1,1% y los desocupados subieron 15,3%, superando el millón de personas. El dato se publicó el 29 de octubre, dos días después de la reunión del Banco Central.
- La inflación se estabilizó en el dato y se movió en las expectativas. El IPC de septiembre subió 0,4% mensual, una décima bajo lo esperado, dejó la variación anual en 4,1% y el subyacente bajó de 3,3% a 3,2%. La Encuesta de Operadores Financieros, en cambio, llevó la inflación a veinticuatro meses de 3,10% a 3,2%.
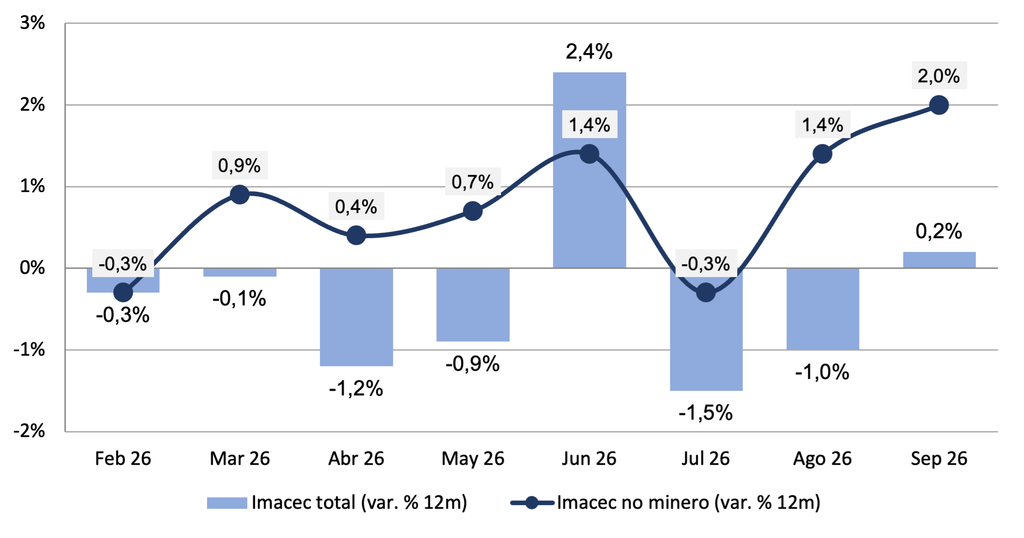
- La actividad dio vuelta en septiembre. El Imacec, conocido el 2 de noviembre, creció 0,2% en doce meses y 1,9% en la serie desestacionalizada. El no minero aceleró a 2,0% y la minería moderó su caída de 17,4% a 12,1%.
- La Ley de Reconstrucción quedó publicada. El Tribunal Constitucional falló el 2 de octubre y dejó caer solo tres incisos acotados, Kast promulgó el 9 y la Ley 21.850 se publicó el 17. El impuesto de primera categoría baja a 25,5% en 2027, 24% en 2028 y 23% en 2029.
- El Presupuesto 2027 entró en zona de conflicto. Las subcomisiones rechazaron las partidas de Ciencia y Tecnología, de los Servicios Locales de Educación y de la Dirección de Educación Pública. Se presentaron 3.845 indicaciones, un récord, y Hacienda tomó la decisión inédita de no reponer lo rechazado.
- La bolsa tuvo su peor mes desde 2023. El IPSA cayó 6,5% en pesos y 8,2% medido en dólares, y cerró octubre en 10.254,15 puntos, su menor nivel desde el 8 de junio. El dólar observado tocó un máximo de 994,29 pesos el 27 de octubre.
- La aprobación del gobierno marcó mínimos. Cadem promedió 30% en octubre con 65% de desaprobación, y Pulso Ciudadano registró 22,1%, el nivel más bajo desde que Kast asumió. El traspaso del alza de combustibles y la crisis por la rebaja de condenas concentraron la caída.
Economía chilena
Octubre dejó a la economía chilena en la posición más incómoda del año. Por un lado, hay un shock de oferta que no cede. La minería cayó 17,4% en agosto y 12,1% en septiembre, la producción física de cobre de septiembre fue de 387.870 toneladas, 15,1% menos que un año atrás, y el índice de producción minera retrocedió 8,7%. Por otro lado, hay un shock de costos importado. El Banco Central consignó que el barril, medido como promedio entre WTI y Brent, subió cerca de 25% desde el cierre estadístico del IPoM de septiembre, con un fenómeno de El Niño inusualmente intenso presionando además los precios internacionales de alimentos.
El problema de fondo es que ninguno de los dos se corrige con tasa de interés, los dos empujan la inflación en la misma dirección, y los dos ocurren mientras la actividad se debilita. Es la combinación que deja a un banco central sin opciones cómodas.
El dato de empleo terminó de definir el cuadro. La desocupación llegó a 9,8% en el trimestre móvil de julio a septiembre, 1,3 puntos porcentuales sobre un año atrás. Los ocupados cayeron 1,1% y los desocupados subieron 15,3%, superando el millón de personas. La destrucción se concentró donde más pesa para la productividad, con información y comunicaciones cayendo 20,8%, actividades financieras y de seguros 14,1% e industria manufacturera 8,1%. La tasa de participación bajó a 61,6% y la informalidad subió a 26,4%. Conviene notar la secuencia. El Consejo del Banco Central decidió el 27 de octubre teniendo a la vista el 9,6% del trimestre terminado en agosto. El 9,8% se publicó el 29.
La inflación, en cambio, se portó bien en el dato y mal en las expectativas. El IPC de septiembre subió 0,4% mensual, una décima por debajo de lo que esperaba el mercado, dejó la variación anual estable en 4,1% y el acumulado del año en 4,0%. El subyacente incluso bajó de 3,3% a 3,2%. Alimentos y bebidas no alcohólicas aportó 0,133 puntos porcentuales y transporte 0,122, mientras seguros y servicios financieros restó 0,056 con una caída de 5,9%.
Sobre el cierre del período llegó la primera buena noticia en meses. El Imacec de septiembre, publicado el 2 de noviembre, creció 0,2% en doce meses y 1,9% en la serie desestacionalizada, con el componente no minero acelerando a 2,0%, el comercio creciendo 4,5% y la industria manufacturera otro 4,5%. Es un dato bueno que conviene leer con cuidado. El propio Banco Central señala que el salto desestacionalizado se explica principalmente por la minería recuperándose de las mantenciones y del clima adverso de agosto. Es decir, buena parte del rebote viene de una base de comparación mala y no de un cambio de tendencia.
Qué está leyendo el mercado
La reunión del 27 de octubre fue el punto de inflexión del mes. El Consejo mantuvo la TPM en 4,5% por unanimidad, pero el comunicado cambió de registro y la frase no admite mucha interpretación. Los riesgos inflacionarios aumentaron de forma considerable. El texto agrega que las proyecciones para los próximos meses subieron sustancialmente, ubicando la inflación por encima del escenario central del IPoM de septiembre.
Lo interesante está en dónde se separaron las expectativas. A dos años, la Encuesta de Expectativas Económicas se mantuvo exactamente en la meta de 3,0%, mientras la Encuesta de Operadores Financieros subió a 3,2%. El comunicado cita las dos cifras de forma explícita, lo que sugiere que esa brecha entre analistas y operadores es precisamente lo que el Consejo está vigilando. A doce meses la EOF ya proyecta 3,7%, cuatro décimas más que un mes antes.
El resto de las expectativas se deterioró en bloque. La Encuesta de Expectativas del 13 de octubre recortó el crecimiento de 2026 desde 0,7% hasta 0,2%, llevó la formación bruta de capital fijo de 5,5% a 0,3% y subió la inflación de diciembre a 4,6%. Santander ya proyecta crecimiento cero para el año con inflación de 5,5%, y Fitch habla directamente de un crecimiento nulo o negativo.
La traducción de todo eso en tasa es lo verdaderamente nuevo. Scotiabank pasó a esperar un alza de 25 puntos base en diciembre. BTG Pactual mantiene la mantención como escenario base pero reconoce que el riesgo de alzas es mayor que antes de leer el comunicado, y Fynsa describe el sesgo como levemente restrictivo. Hace seis meses la discusión era cuándo arrancaba el ciclo de recortes.
Gráfico nro. 1. La economía no minera acelera mientras la minería sigue restando
Septiembre cerró con exportaciones por 10.584 millones de dólares, 14,1% más que un año atrás, importaciones por 8.537 millones y un saldo positivo de 2.047 millones. En el acumulado de enero a septiembre las exportaciones llegaron a 93.837 millones, un alza de 18,5% y un récord, y el superávit comercial alcanzó 25.721 millones de dólares, el mayor de la historia de Chile. Las exportaciones mineras representaron 62,7% del total y las de cobre por sí solas 52,5%.
Al mismo tiempo la producción física cae. El cobre de septiembre sumó 387.870 toneladas, 15,1% menos que un año atrás. Cochilco, el 30 de octubre, elevó por segunda vez su proyección de precio, a 6,18 dólares la libra para 2026 y 5,95 para 2027, y en el mismo informe recortó la producción chilena de 2026 a 4,94 millones de toneladas, una caída de 8,4%. La paradoja del año queda resumida ahí. Chile exporta más dólares que nunca vendiendo menos cobre que antes, y por eso el récord comercial convive con una economía que no crece.
Un riesgo que estaba sobre la mesa se despejó. El 14 de octubre BHP y el Sindicato N°2 de Escondida cerraron un acuerdo a treinta y seis meses, aprobado con 64% de los votos, de modo que no hubo huelga en la mayor mina de cobre del mundo. Quedó pendiente, en cambio, la huelga de dos sindicatos de Centinela, iniciada el 7 de octubre.
El litio fue en la dirección contraria. El precio spot del carbonato cayó a 16.800 dólares la tonelada el 14 de octubre, un 42% bajo el máximo de mayo, borrando todas las alzas acumuladas en 2026. Es un contrapeso relevante para las cuentas fiscales, que este año se apoyaron tanto en el litio como en el cobre.
En el frente arancelario no hubo cierre. La subsecretaria de Relaciones Económicas Internacionales viajó a Washington y se reunió el 28 de octubre con el representante comercial de Estados Unidos, buscando ampliar la lista de productos exentos del arancel de 12,5% que rige desde julio. Hoy solo 53,6% de los envíos chilenos a ese destino está exento. No hay acuerdo anunciado.
Revista de mercado
Septiembre había sido malo, pero Octubre fue peor. El IPSA cerró el 30 de octubre en 10.254,15 puntos tras caer 2,8% en la jornada, su peor sesión en ocho meses y su menor nivel desde el 8 de junio. En el mes acumuló una pérdida de 6,5% en pesos que se profundiza a 8,2% medida en dólares, el peor resultado mensual desde 2023. En lo que va de 2026 el índice acumula una caída de 2,2% en pesos.
Lo notable es que la caída no vino de los resultados corporativos. La temporada del tercer trimestre arrancó el 27 de octubre y el primer grupo sorprendió al alza. De las seis compañías no bancarias que habían reportado al 2 de noviembre, cinco superaron expectativas, con un crecimiento mediano de Ebitda de 14,7%, un crecimiento mediano de utilidad de 58,4% y una sorpresa mediana de 3,5% sobre el consenso. Colbún elevó su Ebitda 55% y su utilidad 120%, Enel Américas creció 37,7% en Ebitda, Engie Energía Chile más que triplicó su utilidad y Parque Arauco subió 17,3%. La excepción fue Enel Chile, con una caída de 2,6% en Ebitda. El contrapeso claro estuvo en la banca, donde la utilidad de los cuatro bancos del IPSA cayó más de 40% interanual.
La caída fue entonces de múltiplo y no de utilidad. Lo que se movió fue la tasa de descuento y la prima de riesgo, empujadas por el petróleo, por el giro del Banco Central y por un escenario político local que se deterioró rápido. Es una distinción que importa para el posicionamiento, porque un ajuste de múltiplo con utilidades que crecen deja la valorización más atractiva que al empezar el mes.
Gráfico nro. 2. Desempeño de acciones chilenas frente a la región y el mundo
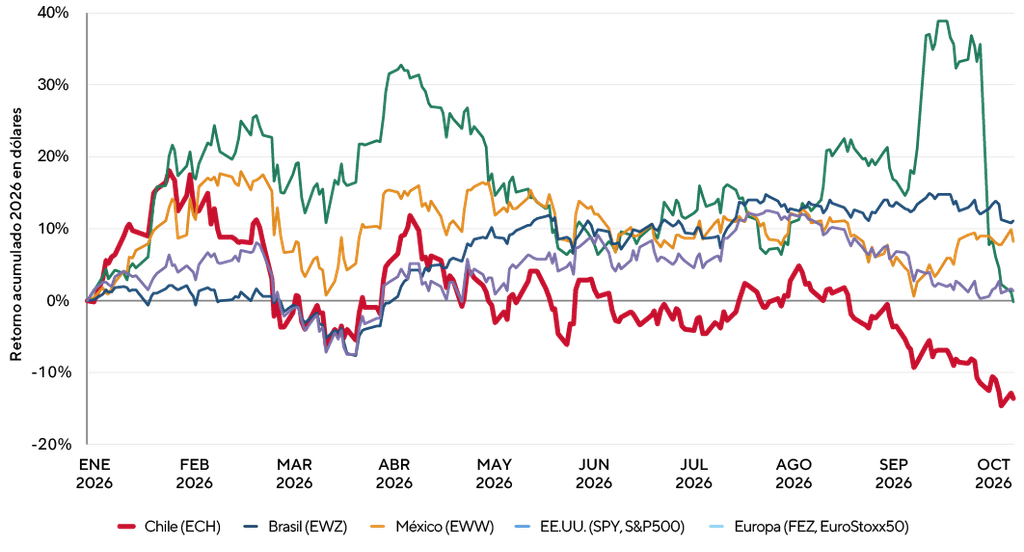
Medido en dólares el año quedó definido. Al 3 de noviembre el ETF de Chile acumula una caída de 12,9%, contra un alza de 10,6% en Estados Unidos, 7,8% en México, 1,3% en Europa y una variación prácticamente nula en Brasil. Dentro de octubre, sin embargo, Chile no fue el peor de la muestra. Brasil cayó 12,9% en el mes tras un rally extraordinario y Chile 8,2%. La diferencia está en el punto de partida. Brasil llega a noviembre plano en el año y Chile llega con una pérdida de dos dígitos. Es el tercer mes consecutivo en que el mercado local se separa de sus pares pese a tener el cobre cerca de máximos históricos.
Renta fija, tipo de cambio y riesgo soberano
Dentro de octubre la tasa del bono a diez años en pesos se comprimió, desde 6,25% a fines de septiembre hasta 6,00% el 23 de octubre, y seguía en torno a 5,99% a comienzos de noviembre. El movimiento conviene leerlo bien. Cuando la bolsa cae 6,5% y la tasa larga baja al mismo tiempo, lo que el mercado está descontando es menos crecimiento, no más inflación. Medida contra la reunión de septiembre, en cambio, la tasa acumula un alza, y eso es lo que consigna el comunicado del Banco Central cuando describe un mercado local con caída de la bolsa, depreciación del peso y alza de las tasas nominales largas. Las dos lecturas son correctas y dependen del punto de comparación.
El peso siguió cediendo. El dólar observado pasó de 970,46 pesos el 30 de septiembre a un máximo de 994,29 el 27 de octubre, con un mínimo de 967,79 el día 7 y un promedio mensual de 981,58. Es el quinto mes consecutivo de alza del tipo de cambio, y acumula una depreciación cercana a 9% en el año.
El crédito soberano, otra vez, no acompañó el deterioro. Moody’s ratificó a Chile en A2 con perspectiva estable hacia fines de octubre, de modo que las tres grandes agencias confirmaron la calificación durante 2026. El EMBI de Chile subió de 96 a 104 puntos base en el mes, un movimiento acotado que deja al país como el segundo menor riesgo de América Latina detrás de Uruguay.
Lo fiscal fue el frente político del mes. El Informe de Finanzas Públicas del 6 de octubre mejoró el déficit efectivo proyectado para 2026 a 1,8% del PIB y el déficit estructural a 2,3%, por debajo de la meta de 2,6%, con deuda bruta en 42,7%. Pero el Presupuesto 2027 entró en conflicto abierto. Las subcomisiones rechazaron las partidas de Ciencia y Tecnología, de los Servicios Locales de Educación y de la Dirección de Educación Pública, además de fondos del Plan Nacional de Búsqueda. Se presentaron 3.845 indicaciones, un récord histórico, y Hacienda tomó la decisión inédita de no reponer lo rechazado, de modo que esas partidas pasan directo a la Sala de la Cámara.
El Consejo Fiscal Autónomo puso el dedo en el punto correcto el 28 de octubre. Ve posible que la meta fiscal de 2026 se cumpla, lo que sería el primer cumplimiento en cuatro años, pero advierte que la proyección de ingresos tributarios no mineros para 2027 supone un crecimiento del PIB no minero de 3,3%, cuando la mediana de la Encuesta de Expectativas está en 2,9%. Y estima que la deuda superaría el umbral prudente de 45% del PIB en 2029, 2030 y 2031. Fitch, el 16 de octubre, llegó al mismo lugar por otro camino. La mejora fiscal de 2026 viene del cobre y del litio, no de la contención del gasto, y un crecimiento débil pondría a prueba la durabilidad del compromiso de consolidación.
Mientras tanto, la reforma estructural del mandato terminó su recorrido. El Tribunal Constitucional falló el 2 de octubre y dejó caer solo tres incisos acotados, todos referidos a la compensación municipal. Kast promulgó el 9 de octubre, sin ceremonia por la emergencia de temporales, y la Ley 21.850 se publicó en el Diario Oficial el 17. El impuesto de primera categoría baja a 25,5% en 2027, 24% en 2028 y 23% en 2029. La exención de IVA a la vivienda nueva rige desde el 1 de diciembre de 2026 y la ventana de repatriación de capitales desde enero de 2027.
Tabla nro. 1. Desempeño de variables clave en el mercado
Qué esperar en noviembre
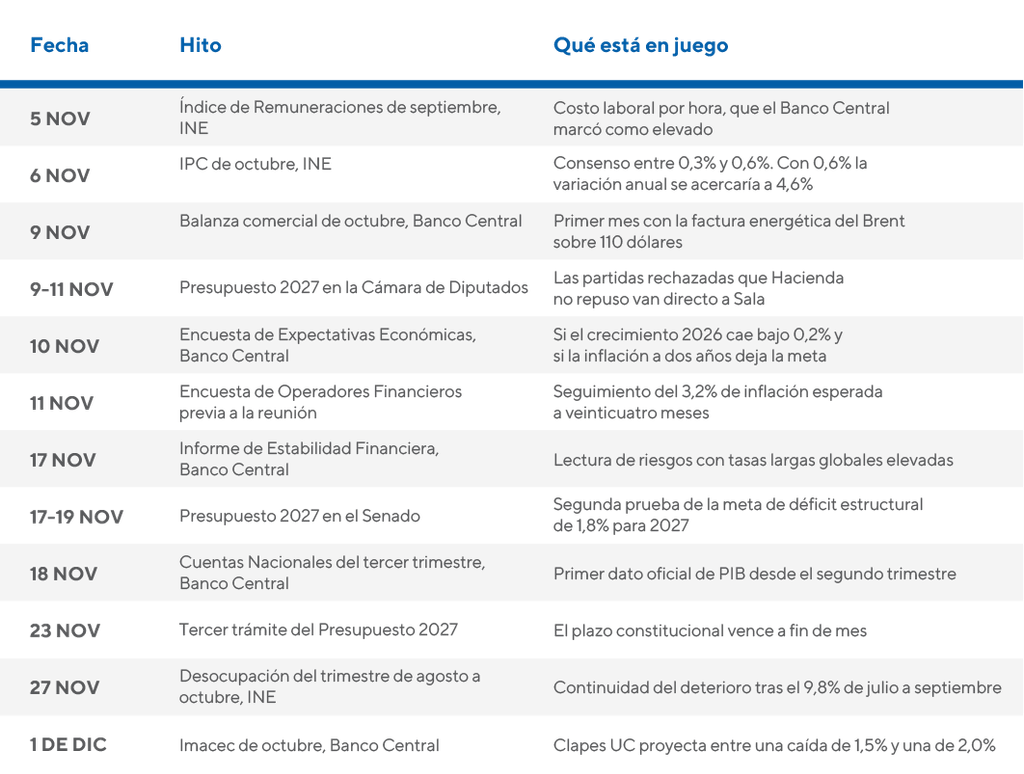
El primero es el IPC de octubre, que se publica el 6 de noviembre. El consenso se movió al alza con el traspaso de combustibles. Euroamerica, Itaú y la Universidad Alberto Hurtado proyectan 0,6% mensual, Credicorp Capital y la Encuesta de Operadores Financieros 0,5%, el centro de estudios de la Universidad Diego Portales 0,4% y Corpa 0,3%. Con un registro de 0,6% la variación anual se acercaría a 4,6%. Las proyecciones de cierre de año se movieron en consecuencia, con Euroamerica en 5,0%, Itaú en 4,7% y la Encuesta de Expectativas en 4,6%.
El segundo es la votación del Presupuesto 2027. La Cámara lo ve entre el 9 y el 11 de noviembre, el Senado entre el 17 y el 19, el tercer trámite es el 23 y el plazo constitucional vence a fin de mes. Con partidas rechazadas que Hacienda decidió no reponer y 3.845 indicaciones sobre la mesa, es el evento con mayor riesgo de titular del mes y el que más puede mover la percepción de riesgo fiscal.
El tercero son las Cuentas Nacionales del tercer trimestre, el 18 de noviembre, que entregan el primer dato oficial de PIB desde el segundo trimestre. Corresponde una advertencia aquí. Circuló en prensa una cifra de caída de 0,8% para el tercer trimestre que no es oficial y que parece un promedio de los tres Imacec del período. El dato real se conoce el 18.
El cuarto es el Imacec de octubre, que no se publica en noviembre sino el 1 de diciembre. Las proyecciones disponibles son malas. Clapes UC lo ubica entre una caída de 1,5% y una de 2,0%, y Coopeuch en una caída de 0,3% con la minería restando 1,2 puntos porcentuales. Si se confirman, el rebote de septiembre queda convertido en ruido estadístico.
Sobre tasa, el Banco Central no se reúne en noviembre. La próxima reunión es el 15 de diciembre y el IPoM se publica el 16. Para entonces el Consejo habrá visto el IPC de octubre y el de noviembre, las Cuentas Nacionales del tercer trimestre y la desocupación del trimestre de agosto a octubre, que se publica el 27 de noviembre. El mercado llega dividido. Scotiabank espera un alza de 25 puntos base, los swaps asignaban cerca de un tercio de probabilidad a ese movimiento a mediados de octubre, y tanto la Encuesta de Expectativas como la de Operadores Financieros siguen proyectando la tasa sin cambios por dos años.
El contexto externo cambió en los primeros días del mes. Los demócratas ganaron las dos cámaras en las elecciones de medio término del 3 de noviembre, el Brent retrocedió a la zona de 98 dólares ante expectativas de distensión con Irán y el IPSA rebotó con fuerza el 4 de noviembre, con Latam liderando tras reportar una utilidad de 441 millones de dólares, por encima del consenso. Es un alivio, no un cambio de régimen. Mientras el estrecho de Ormuz siga operando con restricciones, el riesgo energético sigue siendo el principal determinante de la inflación chilena de los próximos meses, y por lo tanto de la decisión de diciembre.
Agenda de noviembre