Nuevamente la volatilidad se hizo presente en el mes pasado, focalizada hacia los últimos días, donde los resultados del tercer trimestre de algunas “mega caps” del sector tecnológico no estuvieron a la altura de las expectativas del mercado. Esto trajo dudas sobre el “momentum” de la inteligencia artificial, y el plazo en que las grandes inversiones realizadas alcanzarán rentabilidad. A esto se sumó una escalada importante en el precio del petróleo, considerando la posibilidad de retomar los intercambios de fuerza una vez concluyan las elecciones de medio término en Estados Unidos. En este entorno, y luego de varios meses de alza, los rendimientos de los bonos del tesoro de varias naciones del mundo desarrollado retrocedieron levemente, reaccionando a cierta aversión al riesgo observada en renta variable. La inflación a nivel global estuvo dentro de lo esperado por los economistas, mientras que el mercado laboral se sostiene en buen ritmo. Esto pausó la contracción monetaria, dejando para diciembre posibles nuevas alzas de tasas.
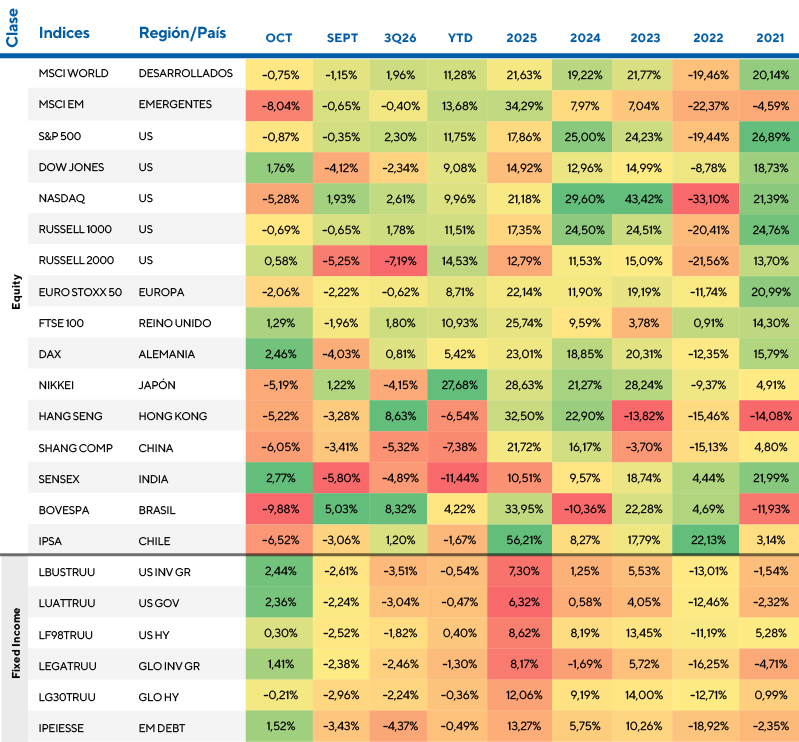
Así, la Renta Fija Grado de Inversión entregó retorno positivo en el mes, a nivel soberano y corporativo. En el Bloomberg US Aggregate, se reportó un 2,44%, mientras el índice de bonos del tesoro Bloomberg US Treasury rentó 2,36%. A nivel global, los bonos corporativos de alta calidad mostraron un 1,41%, y por su lado, el JPMorgan EM Debt Index vío alza de 1,52%. La tolerancia al riesgo no se mantuvo en High Yield con rendimientos planos en US y en el agregado. La Yield del tesoro americano a 10 años finalizó octubre en 4,93%, 35 puntos base menos al nivel en el que estaba a fines del mes pasado.
Las decepciones corporativas estuvieron centradas en compañías tecnológicas, tanto en el performance del tercer trimestre como también en las proyecciones entregadas para el siguiente. Con esto, el Nasdaq cayó -5,28%, al borde de entrar en corrección técnica (caída de 10% desde su último máximo). Esto en parte se extendió al S&P500, que disminuyó -0,87%. El Dow Jones se apartó de esta tendencia, y pudo entregar rendimiento positivo, un 1,76%.
En Europa, la situación de protestas en varios países fue amainando, situando el foco en la data macro y en los resultados empresariales, con dispares historias. El Euro Stoxx 50 rentó negativo con un -2,06%, mientras en Reino Unido y Alemania tuvimos rentabilidad al alza, con 1,29% y 2,46% respectivamente para el FTSE 100 y el DAX. Por el lado de Asia, lo más notable es la aún persistente alta volatilidad en las bolsas de Corea del Sur y Taiwán, con caídas de -16,19% y -5,69%. La India pudo desprenderse de la volatilidad tecnológica rentando 2,77% en el Sensex, mientras China vuelve a dejar sinsabor, más allá de que el crecimiento en tercer cuarto del año estuvo por encima de esperado.
El petróleo volvió a tocar los máximos generado durante el conflicto USA-Irán, y el oro no logra repuntar incluso con la mejora en los precio de bonos, situándose bajo los USD 4.000 la onza.
Principales Mercados Globales